


BPER
4,619.38K Recensioni
Dettagli dell'app
- Versione
- 20.0.4
- Aggiornato il
- Licenza
- Free
- Download
- 1.000.000+
- Sviluppatore
- Gruppo BPER
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
 Analisi di AppCompare
In casa, la banca online entra spesso nelle abitudini quotidiane senza diventare un’attività da fare tutti insieme: una persona controlla un addebito, un’altra deve ricordare una scadenza, e chi gestisce le spese comuni vuole capire rapidamente che cosa è stato pagato. BPER è l’app finanziaria del Gruppo BPER pensata per i clienti che vogliono seguire la propria banca dal telefono. La mia impressione è che dia il meglio quando ciascuno la usa per tenere sotto controllo i propri rapporti, mentre la famiglia si coordina parlando e condividendo le informazioni necessarie, non passando da un profilo all’altro.
È gratuita, ha una valutazione media di 4,6 su 5 basata su circa 188 mila valutazioni e supera il milione di installazioni. Sono numeri che mostrano una diffusione ampia, ma non garantiscono che l’esperienza sia identica per ogni cliente: nella banca digitale contano anche il tipo di rapporto attivo e le operazioni che si devono svolgere. La versione attuale è la 20.0.4; l’app è disponibile dal 2012 e richiede Android 7.0 o successivo.
Quando serve davvero nella routine di casa
Il valore pratico di Smart Banking - BPER Banca non sta nell’essere un centro di comando per tutta la famiglia, ma nel rendere più semplice consultare e gestire la propria relazione bancaria quando non si è davanti a un computer o a una filiale. Per esempio, se sto facendo la spesa e voglio verificare quale carta usare, posso aprire il telefono e controllare il mio conto prima di arrivare alla cassa. È un gesto piccolo, ma evita di rimandare ogni verifica a quando torno a casa.
Un altro scenario concreto è la divisione delle spese domestiche. Se una persona paga una bolletta e un’altra si occupa delle commissioni, l’app può inserirsi nel flusso personale di chi ha effettuato il pagamento: si controlla l’operazione e poi si comunica il necessario a chi condivide la spesa. La distinzione importante è tra coordinarsi sulle uscite e condividere l’accesso bancario: sono due cose diverse, e non consiglierei di usare lo stesso telefono o le stesse credenziali come scorciatoia per gestire un budget comune.
Questa impostazione è adatta anche a chi vive da solo o gestisce un conto personale, ma diventa particolarmente sensata in una casa dove le responsabilità sono distribuite. Ognuno può seguire il proprio rapporto e discutere a parte delle spese comuni. Se invece ci si aspetta un’app dedicata alla contabilità familiare, con una panoramica unica di più persone e strumenti specifici per spartire automaticamente gli acquisti, è meglio orientarsi verso un servizio costruito per quel compito. Una banca mobile e un’app per il budget condiviso risolvono problemi diversi.
Configurare l’uso senza confondere i ruoli
Prima di affidarsi all’app nella routine, io partirei da una decisione semplice: chi la userà e per quale rapporto bancario? Su un telefono personale, l’accesso dovrebbe restare legato alla persona titolare delle credenziali. In una famiglia, questo aiuta a evitare equivoci su chi ha effettuato una verifica o un’operazione e riduce il rischio di lasciare informazioni finanziarie esposte a chi prende in prestito il dispositivo.
Se più persone hanno rapporti con BPER, la soluzione più ordinata è che ciascuna utilizzi il proprio accesso sul proprio dispositivo, invece di trattare un’unica installazione come profilo domestico. Questo non è un sistema di controllo familiare: non va letto come uno strumento per sorvegliare le spese di un’altra persona. Per le necessità condivise, conviene stabilire quali informazioni comunicare e quali restano personali. È una regola utile soprattutto quando in casa ci sono partner, coinquilini o familiari adulti con autonomie finanziarie diverse.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Prima di un viaggio o di una settimana particolarmente impegnativa, può essere utile aprire l’app con calma e controllare che l’accesso funzioni, anziché scoprirlo nel momento in cui serve una verifica urgente. È un consiglio pratico, non una funzione speciale: riduce la possibilità che una dimenticanza di credenziali o una difficoltà di accesso si trasformi in un problema durante un pagamento. Se il telefono è condiviso, inoltre, è prudente non lasciare l’app aperta quando lo si passa a un’altra persona.
La stessa cautela vale per le notifiche e per la schermata del telefono: le anteprime possono essere visibili a chi è vicino, quindi ha senso valutare le impostazioni di privacy del dispositivo. Non attribuisco a BPER funzioni di gestione familiare che non sono parte del suo ruolo; considero piuttosto come proteggere l’uso personale di un servizio bancario su un apparecchio che può essere visto o preso in mano da altri.
Coordinarsi sulle spese senza mescolare gli accessi
Una routine che ho trovato ragionevole per una coppia o per coinquilini è assegnare le responsabilità prima che arrivi la scadenza: chi paga una certa voce verifica la propria operazione e informa gli altri che la spesa è stata gestita. In questo modo l’app rimane uno strumento individuale, mentre il coordinamento avviene attraverso una lista o una conversazione separata. È meno automatizzato di un vero sistema di contabilità condivisa, ma mantiene chiari titolarità e responsabilità.
Questo approccio è particolarmente utile quando le spese ricorrenti non sono divise sempre a metà. Chi ha anticipato una bolletta può annotare importo e data in un luogo concordato, senza chiedere agli altri di accedere al suo conto. Se in seguito c’è un dubbio, si può risalire alla comunicazione o alla propria cronologia bancaria, invece di basarsi su un telefono comune. Il piccolo costo è una certa disciplina: bisogna ricordarsi di aggiornare gli altri, perché un’app bancaria non sostituisce da sola un accordo tra persone.
Nel confronto con le app finanziarie generaliste, BPER ha un vantaggio naturale per chi è già cliente e vuole mantenere la gestione nel canale della propria banca. Un’app indipendente di bilancio può risultare più adatta a raccogliere spese da fonti diverse o a organizzare categorie familiari, ma non è la stessa cosa che usare il servizio bancario per seguire il proprio rapporto. Se la priorità è ridurre il numero di strumenti, l’app BPER è la scelta più lineare per il cliente; se la priorità è analizzare insieme spese di più persone, un’app di budgeting dedicata può completarla meglio.
Età, fiducia e confini personali
La classificazione PEGI 3 indica un contenuto adatto a un pubblico di tutte le età, ma non significa che un’app bancaria sia pensata per essere usata autonomamente da bambini. Qui la distinzione è fondamentale: l’età di classificazione riguarda il contenuto dell’app, mentre l’accesso a un servizio finanziario richiede attenzione alla titolarità del rapporto e alle credenziali. Io la considererei uno strumento personale per adulti che gestiscono un conto, non un’app da lasciare a disposizione dei più piccoli perché curiosino sul telefono.
Per un adolescente che inizia a imparare come funzionano le spese, un genitore può spiegare il significato di saldo, addebito e pagamento usando esempi o controllando insieme le informazioni, senza condividere le proprie credenziali. La fiducia non dovrebbe trasformarsi in accesso indiscriminato: insegnare a riconoscere un’operazione e mantenere separati i profili sono abitudini più sane che far usare a un figlio l’app bancaria di un genitore. In una casa con dispositivi condivisi, il blocco del telefono e la chiusura della sessione sono accorgimenti elementari ma importanti.
La stessa logica vale tra adulti. Aiutare un familiare a orientarsi sullo schermo non richiede necessariamente di conservarne le credenziali o controllare il conto al suo posto. Se una persona ha bisogno di assistenza continuativa, la famiglia dovrebbe definire un metodo rispettoso e appropriato, invece di improvvisare l’uso di un profilo altrui. L’app può rendere più comodo l’accesso personale, ma la fiducia e la delega restano questioni da gestire con chiarezza fuori dall’interfaccia.
Che cosa aspettarsi e dove può esserci attrito
Il punto forte è la coerenza per chi ha già scelto BPER: invece di cercare informazioni in canali diversi, si parte dall’app della propria banca. Il fatto che sia gratuita rende semplice provarla, ma non elimina la necessità di essere clienti e di completare correttamente l’accesso. La scheda breve la presenta con il nome BPER e la descrizione richiama Smart Banking; il riferimento al Gruppo BPER aiuta a identificare chi sviluppa il servizio senza confonderlo con un’app generica di gestione delle spese.
La frizione più concreta, per una famiglia, è che un’app bancaria non risolve automaticamente il coordinamento domestico. Se due persone pagano la stessa voce senza comunicarselo, il problema non è la mancanza di una schermata comune: è l’assenza di una regola condivisa. Anche la scelta di un dispositivo unico può sembrare comoda, ma crea ambiguità su accessi, privacy e responsabilità. Per la gestione di conti appartenenti a persone diverse, preferisco dispositivi e credenziali separati.
Un’altra considerazione riguarda gli aggiornamenti. La versione 20.0.4 è quella attuale, ma le schermate e i percorsi possono cambiare nel tempo; per questo non baserei una decisione su istruzioni trovate per una vecchia versione. Se dopo un aggiornamento non ritrovo subito una voce, cerco con calma nell’app o mi rivolgo ai canali di assistenza della banca, invece di ripetere un’operazione senza essere sicuro del risultato. In ambito finanziario, qualche secondo in più è preferibile a una conferma data per scontata.
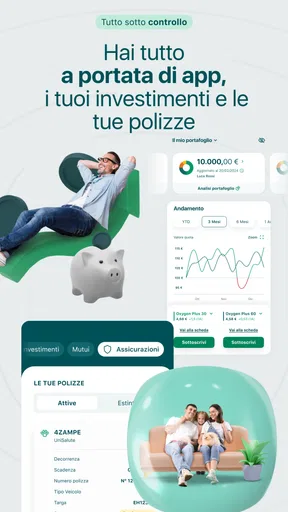
La valutazione media di 4,6, insieme a circa 19 mila recensioni, suggerisce che molte persone apprezzano l’esperienza, ma le opinioni pubbliche non dicono necessariamente se l’app sia adatta al mio specifico conto o alle abitudini di casa. Per decidere, la domanda utile è più concreta: sono già cliente BPER e voglio consultare il mio rapporto dal telefono? In quel caso ha senso provarla. Se invece cerco soprattutto un bilancio condiviso tra più banche o una funzione di controllo familiare, è meglio valutare un servizio con quello scopo preciso.
Un uso pratico quando la giornata è piena
Immagino una giornata in cui la persona che di solito segue le spese di casa è fuori, mentre un coinquilino deve capire se una bolletta è già stata pagata. La scelta più prudente non è passargli il telefono sbloccato o dettargli le credenziali: è consultare il proprio rapporto quando possibile e comunicare soltanto l’esito utile, per esempio che il pagamento è stato fatto. Se serve una prova per tenere i conti, si può concordare in anticipo quale informazione annotare, senza trasformare ogni verifica in accesso al conto altrui.
Questo flusso è meno immediato di una schermata familiare condivisa, ma ha un vantaggio concreto: riduce il rischio di attribuire un’operazione alla persona sbagliata e lascia a ciascuno il controllo del proprio accesso. Per renderlo sostenibile, suggerisco una regola minima, come aggiornare una lista comune appena una spesa viene saldata, invece di affidarsi alla memoria o a messaggi sparsi. L’app serve a seguire la parte bancaria personale; la lista mantiene visibile l’accordo domestico.
Per chi è adatta e quando preferire altro
La consiglierei soprattutto a chi è già cliente del Gruppo BPER, usa spesso lo smartphone per organizzare la giornata e desidera consultare il proprio rapporto senza dover aspettare di tornare al computer. È una scelta sensata anche per chi vuole tenere separata la gestione bancaria dalle note di spesa condivise: si usa ciascuno lo strumento per cui è adatto, senza pretendere che la banca faccia anche da registro domestico.
La valuterei con più cautela se il mio obiettivo principale fosse riunire in un’unica vista rapporti di banche diverse, analizzare il bilancio di una coppia o far seguire a un figlio le spese di un genitore. Per quelle necessità, un servizio di budgeting o un metodo concordato in famiglia può essere più utile, purché la condivisione delle informazioni sia scelta consapevolmente. L’app bancaria rimane preferibile per il rapporto BPER personale; le alternative generaliste possono essere più comode per confrontare spese distribuite tra più fonti.
Chi si chiede se sia adatta a un telefono usato anche da altri dovrebbe partire dalla protezione del dispositivo, non dall’idea di creare un profilo domestico. Un telefono personale rende più semplice mantenere separati accesso e notifiche; su un apparecchio condiviso, invece, bisogna prestare maggiore attenzione a schermata bloccata, sessione e anteprime visibili. Per chi non può mantenere questa separazione con tranquillità, usare il canale bancario da un dispositivo personale è una scelta più prudente.
Il mio giudizio per una famiglia
Consiglierei BPER a chi usa i servizi del Gruppo BPER e desidera portare sul telefono la gestione quotidiana del proprio rapporto bancario. In una casa, il suo ruolo migliore è quello di strumento individuale che rende più facile verificare le proprie spese e poi coordinarsi con gli altri, senza confondere accessi o titolarità. È una distinzione semplice, ma evita di aspettarsi dall’app una gestione collettiva che appartiene piuttosto alle abitudini e agli strumenti di organizzazione della famiglia.
La eviterei come soluzione unica per chi vuole consolidare in un solo quadro le finanze di persone diverse, dividere automaticamente ogni acquisto o dare ai figli un accesso condiviso al conto di un adulto. In quei casi una soluzione di budgeting dedicata, insieme a regole chiare tra i membri della casa, può essere più adatta. Per un cliente BPER che cerca invece un accesso mobile alla propria banca, la considero una scelta sensata e facile da inserire nella routine, a patto di mantenere distinti i profili e di proteggere con attenzione il dispositivo.
Pro
- Gestione del conto e delle principali operazioni bancarie direttamente dallo smartphone.
- Accesso protetto con sistemi di autenticazione per limitare l’uso non autorizzato.
- Notifiche utili per tenere sotto controllo movimenti e attività del conto.
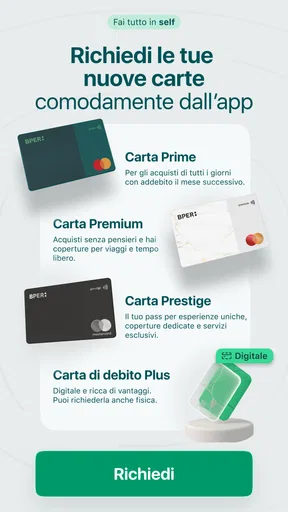
- Possibilità di consultare carte e saldo senza recarsi in filiale.
- Interfaccia pensata per trovare rapidamente le funzioni bancarie più comuni.
Contro
- Per usare tutte le funzioni è necessario essere clienti BPER e attivare i servizi online.
- Alcune operazioni possono richiedere ulteriori passaggi di conferma.
- La disponibilità delle funzioni può variare in base al conto o alla carta posseduti.
- Per problemi di accesso o operazioni complesse può essere necessario contattare l’assistenza.
- L’esperienza dipende dalla connessione internet e può risentire di interruzioni del servizio.
Domande frequenti su BPER
Che cos’è BPER e quali operazioni si possono fare con l’app?
BPER è l’app di mobile banking del Gruppo BPER Banca, pensata per gestire le operazioni bancarie da smartphone. In base ai servizi attivi sul conto, consente di consultare saldo e movimenti, disporre bonifici e pagamenti, gestire carte e controllare le spese. Le funzioni disponibili possono variare in base al prodotto sottoscritto, al profilo dell’utente e agli aggiornamenti dell’app.
Come si accede all’app BPER e cosa serve per attivarla?
Per utilizzare l’app occorre essere clienti BPER e seguire la procedura di accesso o attivazione indicata dalla banca. In genere sono necessari i dati o le credenziali di accesso al servizio di home banking e un dispositivo compatibile; alcune operazioni possono richiedere ulteriori verifiche di sicurezza. Le modalità precise possono cambiare, quindi è consigliabile seguire le istruzioni mostrate nell’app o fornite dalla banca.
L’app BPER è sicura per accedere al conto ed effettuare pagamenti?
L’app è progettata per consentire l’accesso ai servizi bancari con misure di autenticazione e conferma delle operazioni previste dalla banca. Per proteggere il conto, usa solo l’app ufficiale, imposta un blocco schermo sicuro, non condividere codici o password e controlla con attenzione i dati prima di autorizzare un pagamento. In caso di telefono smarrito o attività sospetta, contatta subito BPER attraverso i canali ufficiali.
L’app BPER è gratuita e quali costi potrei sostenere?
Scaricare l’app non implica necessariamente che tutte le operazioni effettuate siano gratuite. L’eventuale costo dei bonifici, dei pagamenti o di altri servizi dipende dal conto, dal contratto e dalle condizioni applicate dalla banca; possono inoltre essere previsti costi per la connessione dati del proprio operatore. Prima di confermare un’operazione, verifica le commissioni mostrate nell’app e consulta il foglio informativo del tuo prodotto.
Cosa posso fare se l’app BPER non funziona o non riesco ad accedere?
Se l’app non si apre o l’accesso non riesce, controlla innanzitutto la connessione Internet e verifica che l’app e il sistema operativo siano aggiornati. Puoi anche chiudere e riaprire l’app o riavviare il dispositivo; evita però di condividere credenziali o codici con chi offre assistenza. Se il problema continua, consulta i canali ufficiali di supporto BPER: eventuali interruzioni del servizio o procedure di recupero richiedono indicazioni aggiornate della banca.


